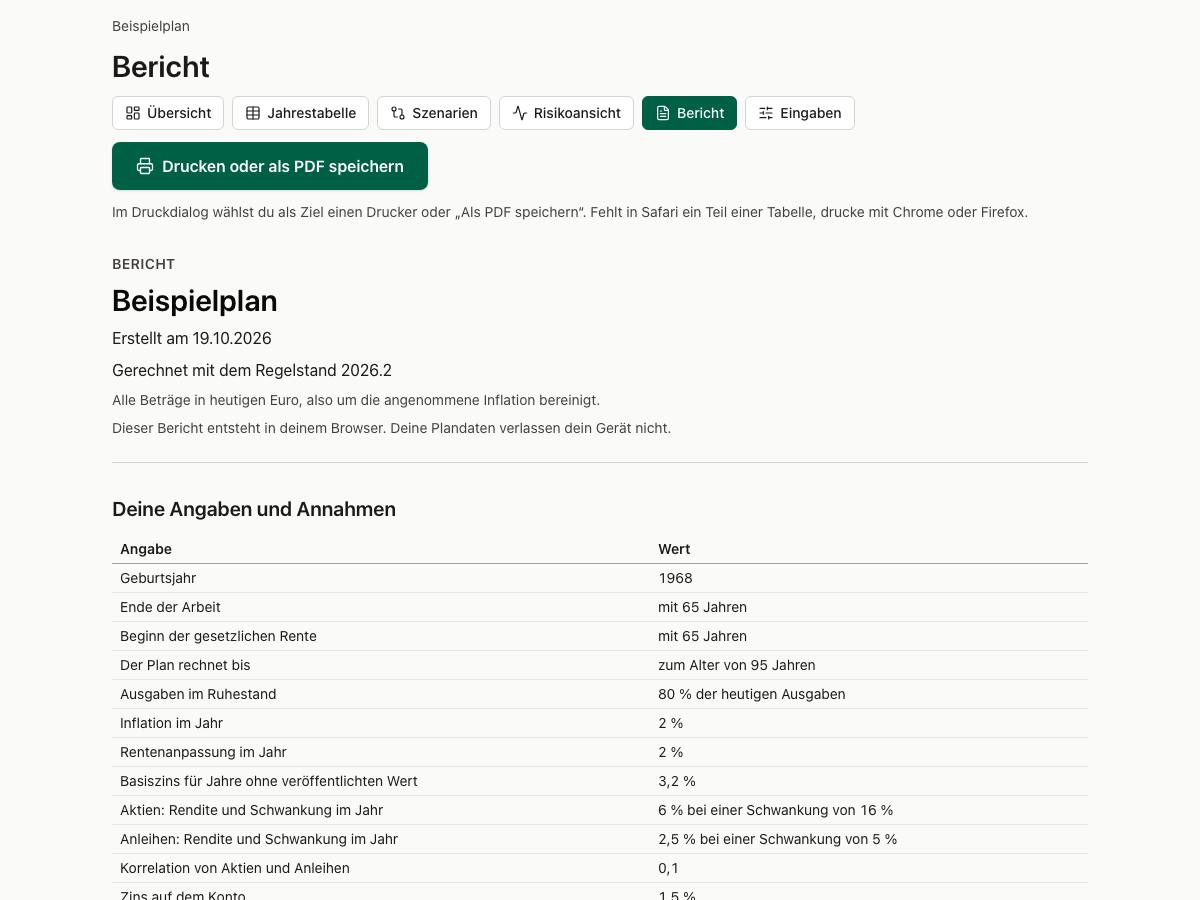
Beispiel: Jahrgang 1968, 4.800 € brutto im Monat, 160.000 € im Aktienfonds, 25.000 € auf dem Konto, 2.800 € Ausgaben im Monat, Hessen, gesetzlich versichert.
Voraussichtliche Rente laut Renteninformation: 1.900 € im Monat mit 67 Jahren. Im Ausgangsplan endet die Arbeit mit 65, und die Rente beginnt mit 65; der Plan rechnet bis 95, mit den Annahmen, die der Planer vorschlägt.
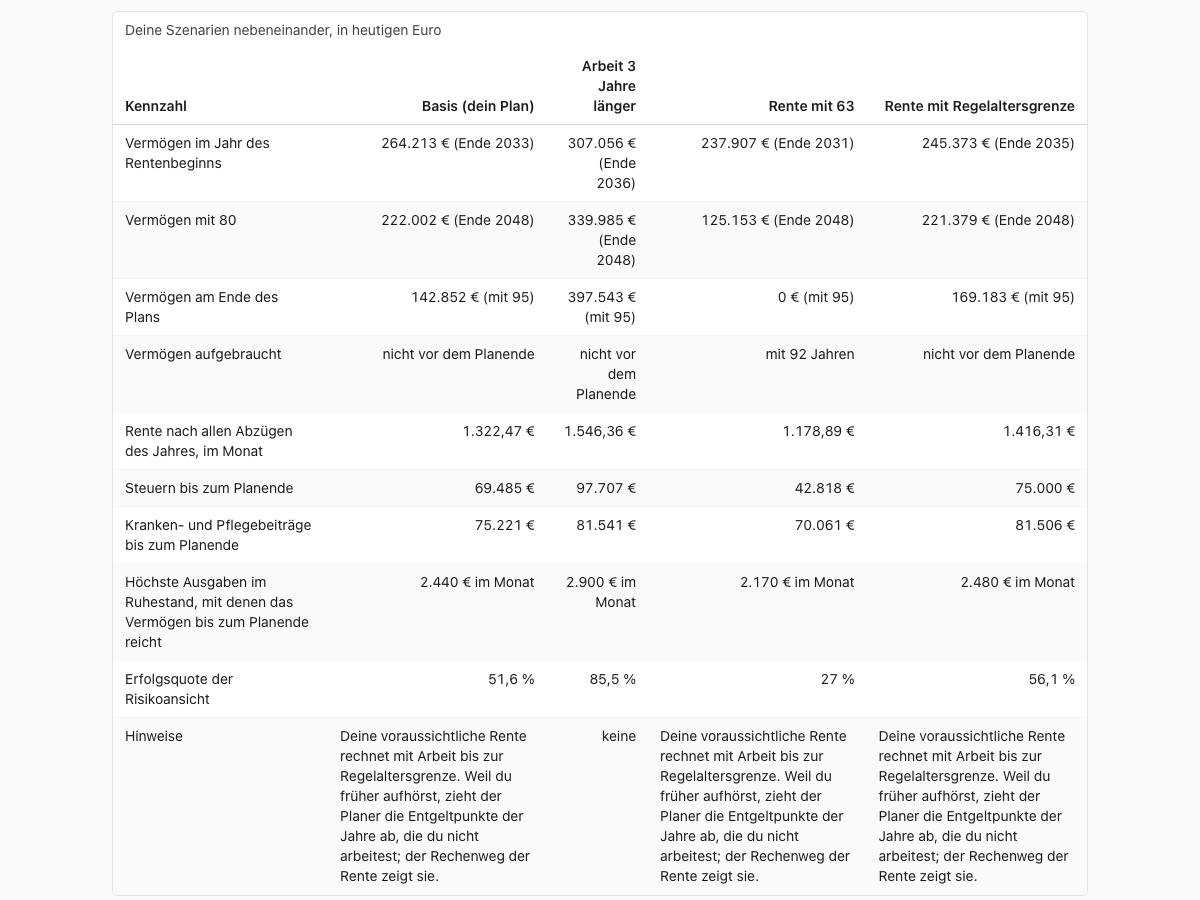
Rente mit 63
Arbeit bis 63, Rente ab 63
Höchste Ausgaben im Ruhestand, mit denen das Vermögen bis zum Planende reicht
2.170 € im Monat
- Rente nach allen Abzügen, im Monat
- 1.178,89 €
- Vermögen mit 80
- 125.153 €
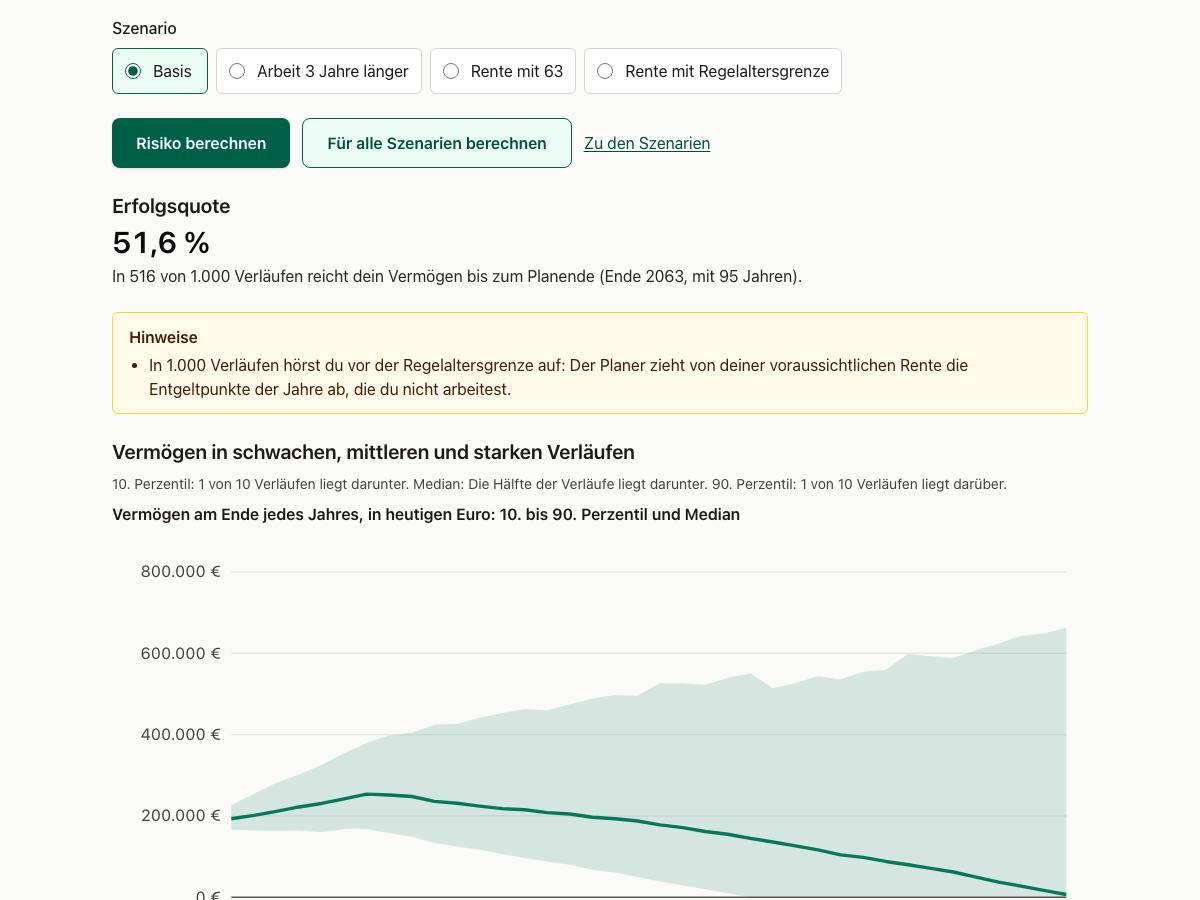
- Erfolgsquote in 1.000 Verläufen
- 27 %
Vermögen aufgebraucht mit 92
Rente mit Regelaltersgrenze
Arbeit bis 65, Rente ab 67
Höchste Ausgaben im Ruhestand, mit denen das Vermögen bis zum Planende reicht
2.480 € im Monat
- Rente nach allen Abzügen, im Monat
- 1.416,31 €
- Vermögen mit 80
- 221.379 €
- Erfolgsquote in 1.000 Verläufen
- 56,1 %
Vermögen reicht bis 95
Arbeit 3 Jahre länger
Arbeit bis 68, Rente ab 68
Höchste Ausgaben im Ruhestand, mit denen das Vermögen bis zum Planende reicht
2.900 € im Monat
- Rente nach allen Abzügen, im Monat
- 1.546,36 €
- Vermögen mit 80
- 339.985 €
- Erfolgsquote in 1.000 Verläufen
- 85,5 %
Vermögen reicht bis 95
Zum Vergleich der Ausgangsplan, Arbeit bis 65 und Rente ab 65: höchstens 2.440 € Ausgaben im Monat im Ruhestand, 1.322,47 € Rente im Monat, Erfolgsquote 51,6 %.
Steuern über den ganzen Plan: von 42.818 € („Rente mit 63“) bis 97.707 € („Arbeit 3 Jahre länger“); Kranken- und Pflegebeiträge: von 70.061 € („Rente mit 63“) bis 81.541 € („Arbeit 3 Jahre länger“). Plus stellt diese Beträge je Szenario nebeneinander.
Alle Beträge in heutigen Euro. Gerechnet mit dem Regelstand 2026.2; deine Zahlen rechnet der Planer mit deinen Angaben.